

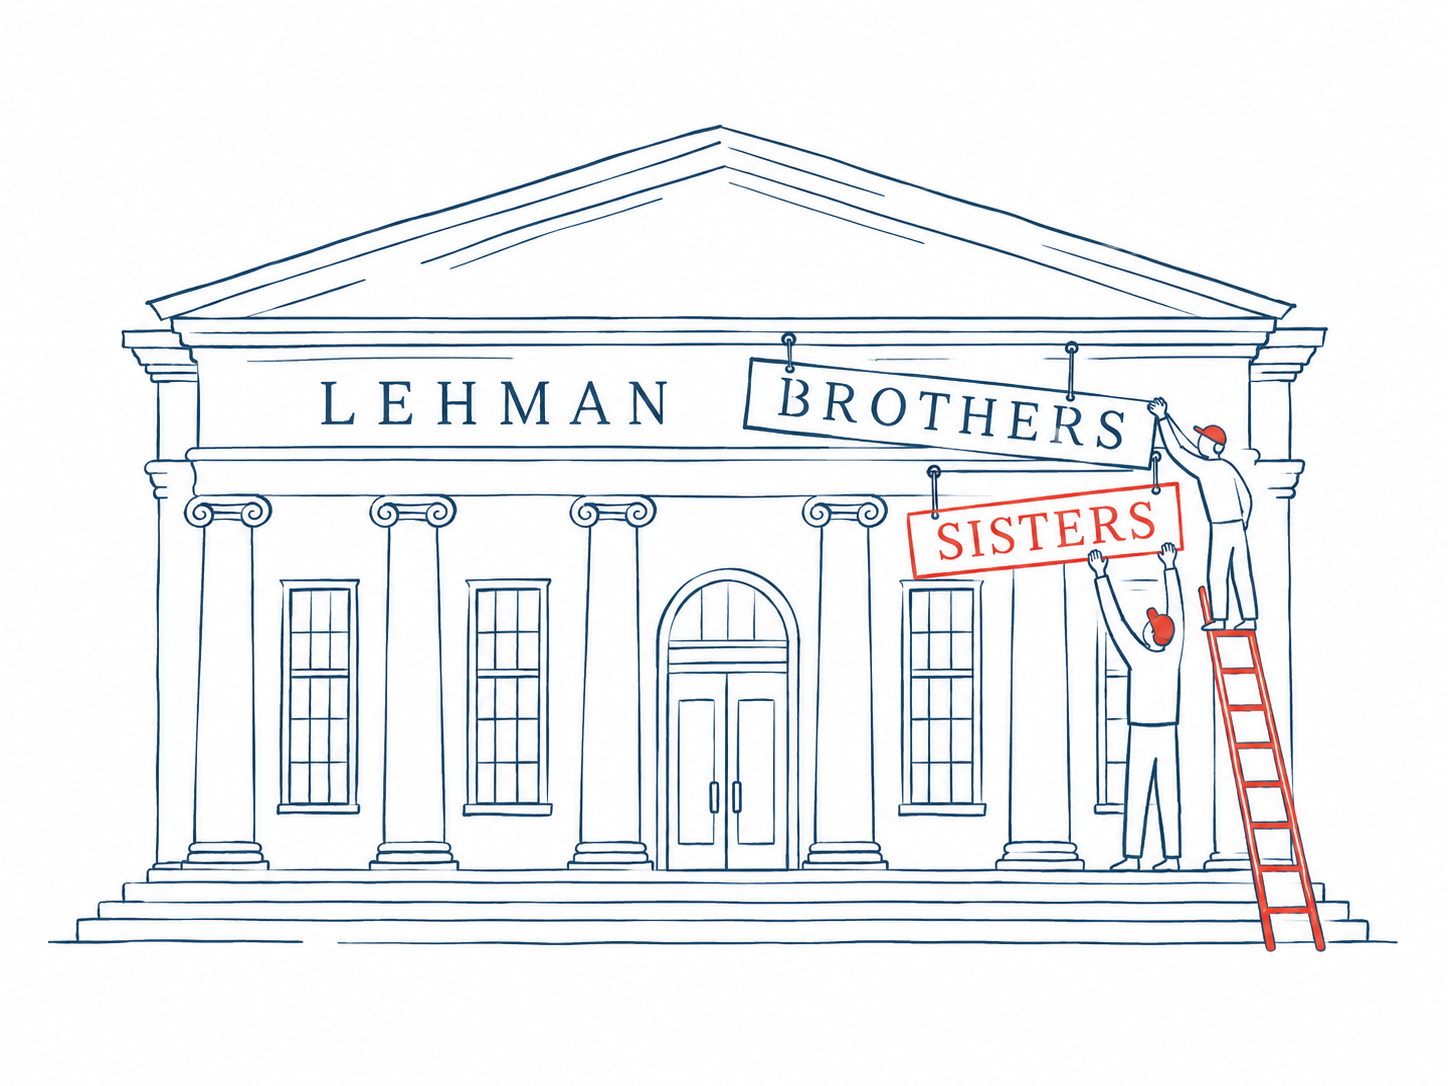
Im September 2008 meldete Lehman Brothers Insolvenz an und riss das Weltfinanzsystem mit sich. Zwei Jahre später schrieb Christine Lagarde, damals französische Finanzministerin, einen Satz in der „New York Times“, der um die Welt ging: „Wäre Lehman Brothers „Lehman Sisters“ gewesen, sähe die Krise heute deutlich anders aus“. Als Chefin des Internationalen Währungsfonds wiederholte Lagarde diese Aussage zum zehnten Jahrestag des Zusammenbruchs und verband sie mit der Forderung nach mehr weiblicher Führung im Finanzwesen.
Der Satz funktioniert so gut, weil er an etwas andockt, das die meisten für gesichert halten, nämlich dass Frauen risikoscheuer sind als Männer. Doch ist dem wirklich so?
Wie kommt es zu dieser Aussage?
Die Grundlage für die Annahme ist gut dokumentiert. 1999 fassten James Byrnes, David Miller und William Schafer im Psychological Bulletin 150 Studien zusammen, in denen das Risikoverhalten von Männern und Frauen verglichen wurde. In 14 von 16 untersuchten Arten von Risikoverhalten (bspw. Rauchen, Fahrverhalten, etc.) war der Unterschied statistisch bedeutsam. Voreilig könnte also der Schluss gezogen werden, dass Frauen vorsichtiger sind. Vorsichtig ist aber das richtige Stichwort - denn dieser Schluss ist mit Vorsicht zu genießen.
Denn entscheidend ist nicht nur, ob es einen statistischen Unterschied gibt, sondern auch, wie groß dieser ausfällt. Um den Unterschied abzuschätzen, lohnt sich ein Blick auf die Effektstärke. Diese statistische Größe zeigt an, wie stark ein Zusammenhang ist. In diesem Fall betrug die Effektstärke d = 0,13, was einem Verhältnis von etwa 53 zu 47 Prozent entspricht: Wenn 53 von 100 Männern das Risiko wählen, tun es 47 von 100 Frauen. Das entspricht einem Unterschied von lediglich sechs Prozentpunkten.
Noch aufschlussreicher ist es, sich die einzelnen Arten des Risikoverhaltens anzusehen. Ein Bereich, in dem Frauen speziell weniger zu Risiken neigen, ist das intellektuelle Risikoverhalten. Dieses beschreibt, wie schwer die Level von beispielsweise mathematischen Aufgaben sind, die die Teilnehmenden selbst auswählen. Ebenfalls weniger Risiko zeigten Frauen beim Fahrverhalten und beim Glücksspiel. Beim Rauchen hingegen wurde kein Unterschied beobachtet.
Frauen und Männer unterscheiden sich nicht so stark in ihrem Risikoverhalten wie lange angenommen wurde.
Bemerkenswert ist außerdem, dass die Studien aus den Jahren 1964 bis 1980 einen größeren Geschlechterabstand zeigten als jene aus den Jahren 1981 bis 1997. Ein Unterschied, der sich innerhalb von zwei Jahrzehnten um ein Drittel verringert hat, ist schwer als feststehende Natur zu erklären und könnte inzwischen sogar ganz verschwunden sein.
Der Unterschied schrumpft weiter
Die Arbeit von Byrnes und Kollegen (1999) kann somit eher als leicht veraltet betrachtet werden, wenn es um das generelle Risikoverhalten geht. Seit 1999 hat sich die Forschung intensiv mit der Frage beschäftigt, wie sich das Risikoverhalten von Frauen und Männern unterscheidet – und der Unterschied ist dabei eher geschrumpft als gewachsen.
So ließen beispielsweise die Ökonomen Antonio Filippin und Paolo Crosetto (2016) insgesamt 7.000 Teilnehmende 54 variierende Versionen eines Standardexperiments zur Risikomessung spielen. Die Teilnehmenden mussten sich dabei stets zwischen einer sicheren und einer unsicheren Auszahlung entscheiden. In weniger als zehn Prozent der Versionen des Experiments zeigte sich ein signifikanter Geschlechterunterschied. Im gesamten Datensatz war der Unterschied zwar statistisch nachweisbar, aber ökonomisch bedeutungslos. Das bedeutet, ähnlich wie bei der Studie von Byrnes und Kollegen, dass der Unterschied zwar vorhanden ist, aber praktisch keine wirtschaftlichen Auswirkungen hat. Außerdem hing die Frage, ob überhaupt ein Unterschied gefunden werden konnte, systematisch davon ab, ob die Version des Experiments eine sichere Option, beispielsweise einen garantierten Auszahlungsbetrag, enthielt.
Nicht eine Frage des Mutes, sondern der Selbsteinschätzung
Wenn der Unterschied klein ist, aber immer wieder auftritt, was steckt dann dahinter? Ein Erklärungsansatz ist, dass wir die ganze Zeit das Falsche gemessen haben. Die kanadischen und US-amerikanischen Forscherinnen Elke Weber, Ann-Renée Blais und Nancy Betz (2002) entwickelten ein Verfahren, das Risikoverhalten in fünf Lebensbereichen erfasst: Finanzen, Gesundheit, Freizeit, Ethik und soziale Situationen. Dabei werden zwei Dinge getrennt voneinander erhoben: Zum einen wird erfasst, wie wahrscheinlich eine Person eine riskante Handlung ausführen würde, zum anderen, wie riskant und wie lohnend diese Person die Handlung einschätzt.
Das Ergebnis war beeindruckend, denn die Unterschiede zwischen den Geschlechtern erklärten sich über die Einschätzung von Risiko und Nutzen und nicht über die Bereitschaft, ein als riskant erkanntes Wagnis einzugehen. Es geht also nicht darum, ob ein Geschlecht mutiger und das andere ängstlicher ist. Vielmehr wird dieselbe Handlung unterschiedlich gefährlich eingeschätzt.
Das eigentliche Muster von 2008
Und damit zurück zu den Lehman Sisters. Es gibt nämlich einen Geschlechterunterschied im Umgang mit Geld, der deutlich besser belegt ist als die Risikoscheu: die Selbstüberschätzung.
Im Artikel mit dem vielsagenden Titel Boys will be boys: Gender, overconfidence, and common stock investment (zu Deutsch: Jungs bleiben Jungs: Geschlecht, Übermut und Investitionen in Stammaktien) untersuchten Forscher der University of California die Depotdaten von über 35.000 Haushalten eines US-Brokers aus den Jahren 1991 bis 1997 und stellten fest, dass Männer 45 Prozent häufiger handelten als Frauen. Dieses häufigere Handeln reduzierte ihren Gewinn um 2,65 Prozentpunkte pro Jahr, bei Frauen waren es nur 1,72 Prozentpunkte (Barber & Odean, 2001). Die Forscher führen dies auf Selbstüberschätzung zurück, konkret auf die Überzeugung, den Markt besser einschätzen zu können, als es tatsächlich möglich ist.
Das passt bemerkenswert genau zu dem, was 2008 schiefgelaufen ist. Die Krise entstand nicht dadurch, dass jemand ein bekanntes Risiko bewusst in Kauf nahm, sondern dadurch, dass ganze Institutionen ein Risiko für beherrschbar hielten, das es nicht war. Das Gegenteil von Vorsicht ist in diesem Fall nicht Mut, sondern der Irrtum über die eigene Urteilskraft.
An dieser Stelle muss angemerkt werden, dass auch diese Erklärung nicht unumstritten ist. Zwar bestätigen aktuelle Studien, dass Männer häufiger handeln, sie finden jedoch nicht, dass die gemessenen Unterschiede im Selbstvertrauen die Handelsunterschiede erklären (Cueva et al., 2019). Der genaue Mechanismus ist also noch nicht restlos geklärt.
Hätten die Lehman Sisters also die Krise verhindert?
Nein. Zumindest nicht, weil sie weniger risikofreudig gewesen wären. Der Satz von den „Lehman Sisters” ist also im besten Fall gut gemeint, aber in doppelter Hinsicht problematisch. Erstens basiert er auf einem winzigen Unterschied des durchschnittlichen Verhaltens von wenigen Prozentpunkten. Ein Aufsichtsrat wird jedoch nicht aus Durchschnittswerten, sondern aus einzelnen Menschen besetzt. Über die nächste Person, die den Raum betritt, sagt dieser Unterschied fast nichts aus.
Zweitens ist dieser Unterschied im generellen Risikoverhalten eher auf eine riskante Fahrweise im Straßenverkehr als auf finanzielle Entscheidungen zurückzuführen. Welches Verhalten für das Abwenden einer Finanzkrise wichtiger ist, beantwortet sich somit von selbst.
Die korrekte Frage lautet daher nicht, welches Geschlecht mehr Risiko eingeht, sondern warum finanzielle Institutionen Selbstüberschätzung belohnen. Für uns aufmerksame Beobachter:innen bleibt also mitzunehmen, nicht nur auf Signifikanzen, sondern auch auf Effektstärken und bedeutungsvolle Vergleiche zu schauen. Denn zwischen einem kleinen Unterschied im Mittel und „so sind Frauen eben” liegt kein Messfehler, sondern ein Denkfehler. Wenn dieser Denkfehler erneut begangen wird, ist die nächste Finanzkrise früher da als erwartet.
Der Redaktion von alexandria ist bewusst, dass eine Herangehensweise, die nur zwischen zwei Geschlechtern unterscheidet, weder korrekt noch verantwortungsvoll ist. Die in diesem Artikel beschriebenen Studien und der Großteil sozialwissenschaftlicher Studien behandeln die Teilnehmenden in ihren Ergebnissen als „Frauen“ oder „Männer“. Dafür gibt es einige technische Gründe (bspw. Stichprobengrößen), aber keine zufriedenstellende Lösung. Solltet ihr Studien kennen, die das Risikoverhalten von inter- und transgeschlechtlichen Personen untersuchen, würden wir uns freuen, wenn ihr uns diese über das Kontaktformular zusendet.
Barber, B. M., & Odean, T. (2001). Boys will be boys: Gender, overconfidence, and common stock investment. The Quarterly Journal of Economics, 116(1), 261–292.
Byrnes, J. P., Miller, D. C., & Schafer, W. D. (1999). Gender differences in risk taking: A meta-analysis. Psychological Bulletin, 125(3), 367–383.
Cueva, C., Iturbe-Ormaetxe, I., Ponti, G., & Tomás, J. (2019). Boys will still be boys: Gender differences in trading activity are not due to differences in (over)confidence. Journal of Economic Behavior & Organization, 160, 100–120.
Filippin, A., & Crosetto, P. (2016). A reconsideration of gender differences in risk attitudes. Management Science, 62(11), 3138–3160.
Weber, E. U., Blais, A.-R., & Betz, N. E. (2002). A domain-specific risk-attitude scale: Measuring risk perceptions and risk behaviors. Journal of Behavioral Decision Making, 15(4), 263–290.